Alugar imóvel em Portugal: CIA, RSAA ou taxa de 10% de IRS? O guia completo dos três caminhos
Quem pensa em investir em imóveis em Portugal para alugar se depara com uma pergunta central: qual regime usar? Desde 1º de outubro de 2026, a resposta ficou mais clara. A Portaria n.º 447-A/2026 regulamentou os Contratos de Investimento para Arrendamento (CIA, na sigla oficial), criados pelo Decreto-Lei n.º 97/2026, dentro do pacote fiscal da habitação aprovado em maio.
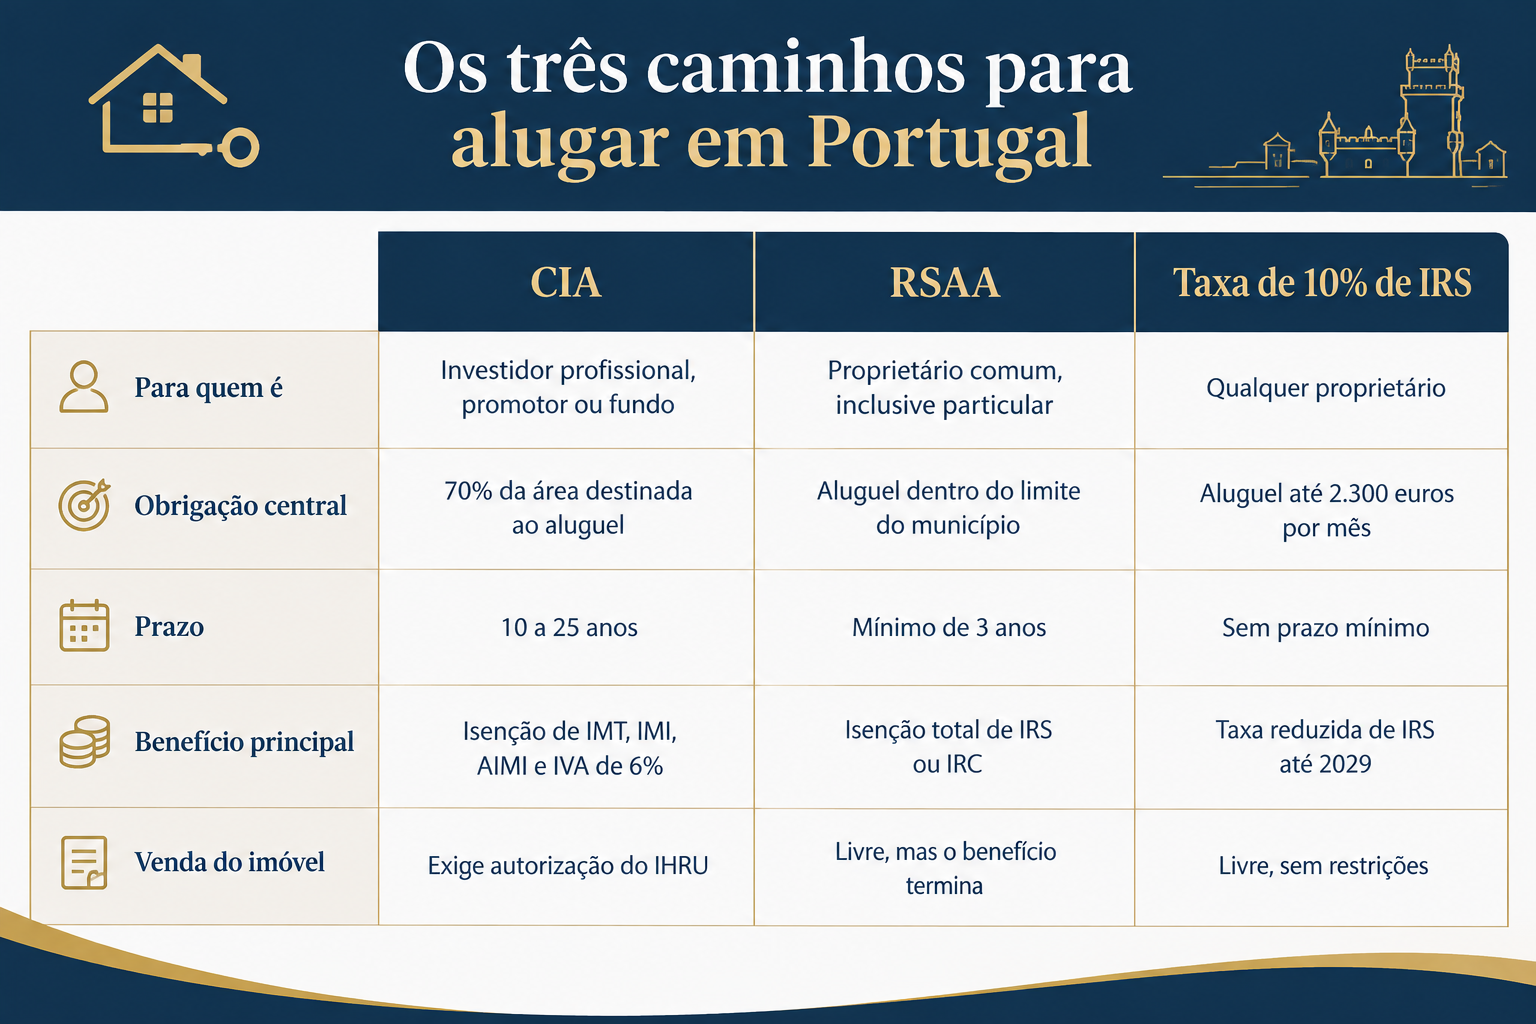
Hoje existem três caminhos principais para quem quer alugar um imóvel em Portugal: o CIA, voltado ao investidor profissional, o RSAA (Regime Simplificado de Arrendamento Acessível, na sigla oficial), voltado ao proprietário comum, e a taxa reduzida de 10% de IRS (Imposto sobre o Rendimento das Pessoas Singulares, o imposto de renda da pessoa física em Portugal) para aluguéis até 2.300 euros por mês, o caminho mais flexível. Neste guia, explico o que cada regime oferece, quais são as obrigações e como escolher o caminho certo para o seu projeto.
O que é o CIA e para quem ele foi desenhado
O CIA (Contrato de Investimento para Arrendamento) é um contrato entre o investidor e o Estado português, representado pelo IHRU (Instituto da Habitação e da Reabilitação Urbana), o órgão público de habitação de Portugal. Ele foi criado para promotores imobiliários, fundos e investidores com projetos de maior escala, que pretendam construir, reabilitar ou adquirir imóveis para colocar no aluguel habitacional.
Os benefícios fiscais são os mais amplos do pacote. O investidor pode ter isenção de IMT (Imposto Municipal sobre Transmissões, imposto pago na compra do imóvel) e de Imposto do Selo na aquisição dos imóveis, isenção de IMI (Imposto Municipal sobre Imóveis, o imposto anual do imóvel) por até 8 anos, seguida de redução de 50%, isenção de AIMI (Adicional ao IMI) durante toda a vigência, IVA (Imposto sobre o Valor Acrescentado, imposto sobre o consumo) reduzido a 6% nas obras de construção ou reabilitação e devolução de 50% do IVA pago em serviços de arquitetura, engenharia e projetos.
As obrigações são igualmente relevantes. O investidor deve destinar pelo menos 70% da área total de construção ao aluguel habitacional, cobrar aluguel dentro do limite de 2.300 euros por mês, manter o compromisso por um prazo mínimo de 10 anos e máximo de 25, apresentar relatório anual de execução e obter autorização do IHRU para vender os imóveis durante o contrato. Em caso de descumprimento, os benefícios podem ser devolvidos, chegando a 100% do valor nos primeiros 10 anos, com juros.
Esse regime exige escala, paciência e estrutura. Não é o caminho natural de quem tem um único imóvel para alugar.
O que é o RSAA e como funciona para o proprietário comum
O RSAA (Regime Simplificado de Arrendamento Acessível) é o regime pensado para o proprietário que tem um imóvel e quer alugá-lo com vantagem fiscal. Podem aderir proprietários particulares, empresas imobiliárias, fundos e entidades públicas.
A grande vantagem é a isenção total de IRS ou de IRC (Imposto sobre o Rendimento das Pessoas Coletivas, o imposto das empresas) sobre os aluguéis recebidos, sem data de validade prevista. Em contrapartida, o proprietário deve praticar um aluguel dentro do limite definido para o município (chamado de concelho em Portugal), que parte de cerca de 80% da mediana dos aluguéis apurada pelo INE (Instituto Nacional de Estatística), e celebrar contratos com prazo mínimo de 3 anos para residência permanente. A adesão é feita na plataforma eletrônica do IHRU, e o benefício se perde se o aluguel ultrapassar o limite aplicável.
A taxa reduzida de 10% de IRS: o caminho livre
Existe ainda uma terceira alternativa, mais simples e flexível. Contratos de aluguel habitacional com valor de até 2.300 euros por mês podem usar a taxa reduzida de 10% de IRS, em vez da taxa geral, vantagem válida até 31 de dezembro de 2029.
Aqui não há contrato com o Estado, não há exigência de área mínima destinada ao aluguel e a venda do imóvel é livre. É a opção de quem quer benefício fiscal sem compromisso de longo prazo, ideal para quem valoriza flexibilidade.
Como escolher o regime certo
A decisão entre CIA, RSAA e taxa de 10% depende de fatores objetivos: a escala do investimento, o valor do aluguel possível, a localização, o horizonte desejado e o perfil tributário.
Quem tem projeto de maior escala e horizonte longo deve analisar o CIA. Quem tem um imóvel e aceita um aluguel um pouco abaixo do mercado pode encontrar no RSAA a isenção total. Quem quer liberdade para vender e flexibilidade deve considerar a taxa de 10%, válida até 2029.
Em todos os casos, o processo exige análise de viabilidade, validação de documentação e conta feita com números reais. Benefício fiscal atrai, mas é a análise que protege o patrimônio.
Perguntas frequentes
O que é a renda moderada em Portugal? É o limite de aluguel de 2.300 euros por mês, equivalente a 2,5 vezes o salário mínimo de 2026, usado como referência para os benefícios fiscais no aluguel.
Quem pode usar o CIA? Investidores, promotores imobiliários e fundos com projetos de maior escala, mediante contrato com o Estado, via IHRU.
Quem pode usar o RSAA? Qualquer proprietário, inclusive particulares, que alugue imóvel dentro do limite de valor do município.
A taxa de 10% de IRS vale até quando? Até 31 de dezembro de 2029, para contratos de aluguel com valor até 2.300 euros por mês.
A visão de quem protege o comprador
Investir em imóveis para alugar em Portugal pode ser excelente, mas a escolha do regime errado custa caro. Como buyer agent, atuo exclusivamente do lado do comprador. Meu trabalho é transformar uma decisão potencialmente emocional em uma decisão racional, baseada em números e fatos, da análise de viabilidade e validação da documentação até a negociação, o CPCV (Contrato de Promessa de Compra e Venda) e a escritura.
Se você quer investir ou alugar imóvel em Portugal com segurança, entre em contato. Vamos analisar juntos o seu projeto, do primeiro contato até a chave na mão.
Fontes: idealista/news (outubro de 2026), Portaria n.º 447-A/2026 do Diário da República, análise do escritório Cuatrecasas e Santander.