O que R$ 1.000.000 comprava em 2016 e o que compra hoje: São Paulo, Miami e Lisboa
Análise aprofundada com dados públicos e verificáveis sobre ciclos imobiliários, impacto da variação cambial e restrição de oferta em três economias.
1. Introdução: o que queremos entender juntos
O debate sobre preservação patrimonial no Brasil comumente gravita em torno da aquisição de bens imóveis como sinônimo de segurança absoluta. No entanto, a análise financeira moderna exige formular uma pergunta complementar: em qual moeda esse patrimônio está preservado?
Para compreender a dinâmica do poder de compra no tempo, este estudo examina a evolução de um capital base de R$ 1.000.000 entre os anos de 2016 e 2026. Analisamos três mercados com perfis complementares: o mercado nacional de alto padrão (São Paulo), o principal polo de atração de capital brasileiro nos Estados Unidos (Miami) e o principal mercado de eurização patrimonial na Europa (Lisboa).
2. Metodologia: parâmetros e premissas da análise
Para assegurar simetria analítica, selecionamos microrregiões representativas em cada centro urbano, adotando o valor médio do metro quadrado apurado por instituições estatísticas oficiais e entidades setoriais de referência.
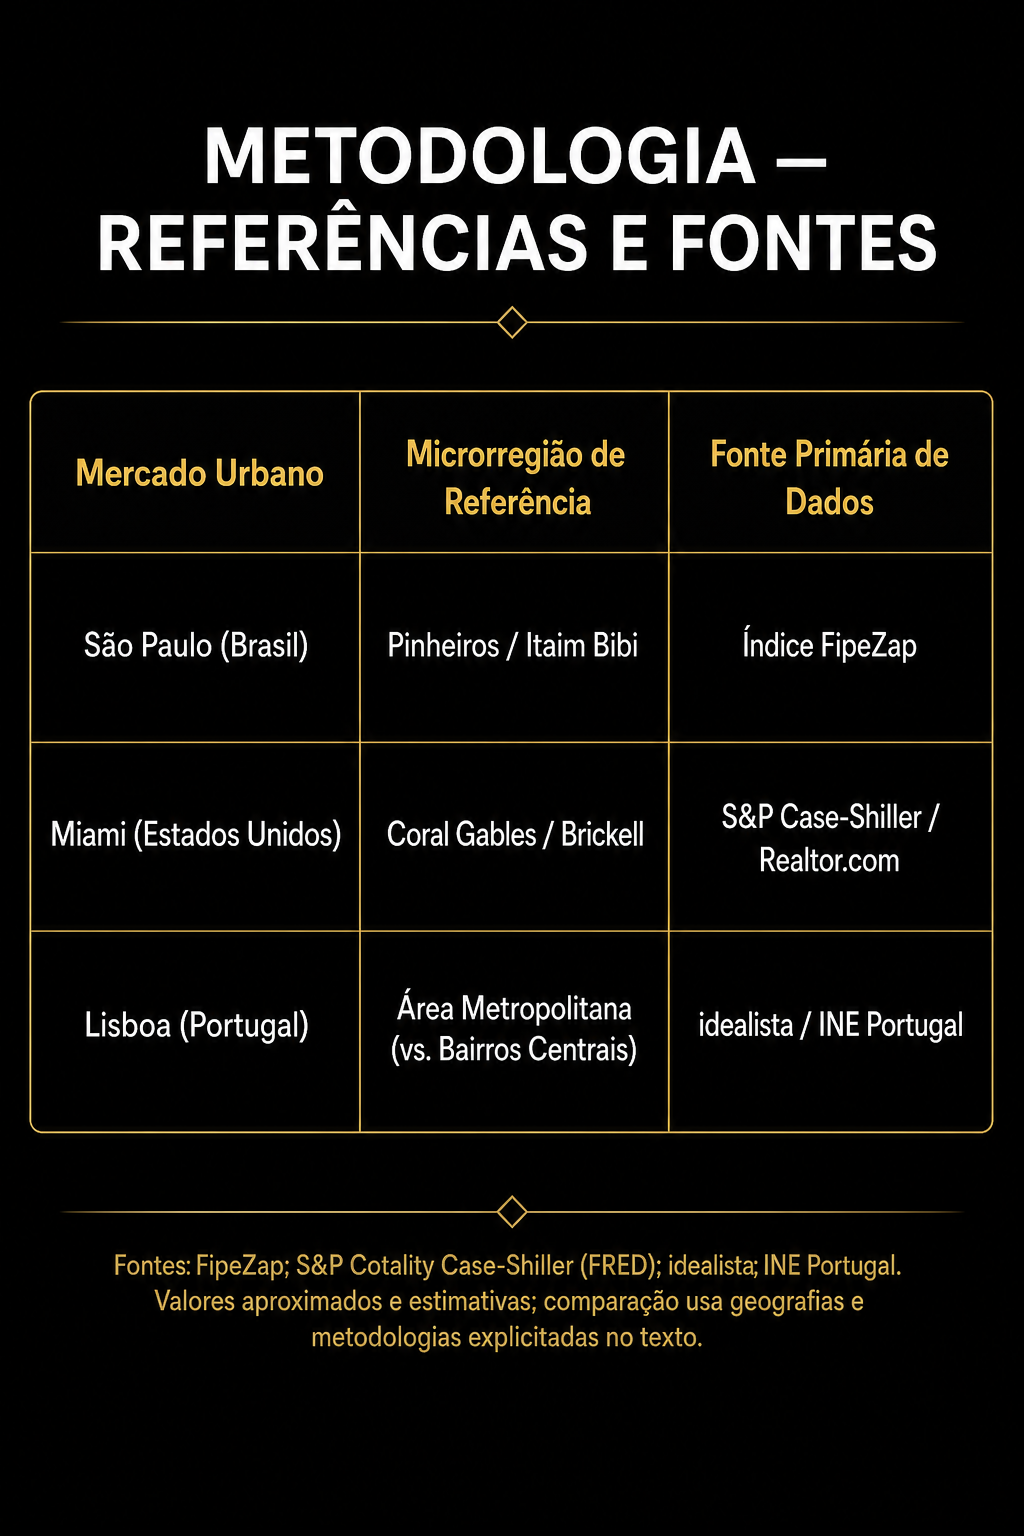
As taxas médias de conversão cambial aplicadas ao estudo seguiram os registros oficiais do Banco Central do Brasil (BACEN) e do Banco Central Europeu (BCE):
● Dólar comercial (USD/BRL): ~R$ 3,30 (2016) → ~R$ 5,11 (2026) — Desvalorização acumulada do real de ~36%.
● Euro (EUR/BRL): ~R$ 3,60 (2016) → ~R$ 6,04 (2026) — Desvalorização acumulada do real de ~40%.
3. Um conceito essencial: "moeda forte" na alocação imobiliária
A correta interpretação dos resultados exige a diferenciação técnica entre dois conceitos fundamentais:
● Valorização Nominal: Mede o avanço percentual do preço do imóvel na moeda em que a transação é originada (Real, Dólar ou Euro).
● Valorização em Moeda Forte: Mede o rendimento real ajustado pelo poder de compra em divisas de reserva global.
Em mercados como Miami e Lisboa, cuja liquidação ocorre em moedas de reserva internacional, a valorização nominal reflete o ganho real do investidor global. Em mercados emergentes, a valorização do preço em moeda local precisa ser confrontada com o câmbio para revelar se houve ganho ou perda de poder aquisitivo no cenário macroeconômico.
4. São Paulo: a valorização que o câmbio esconde
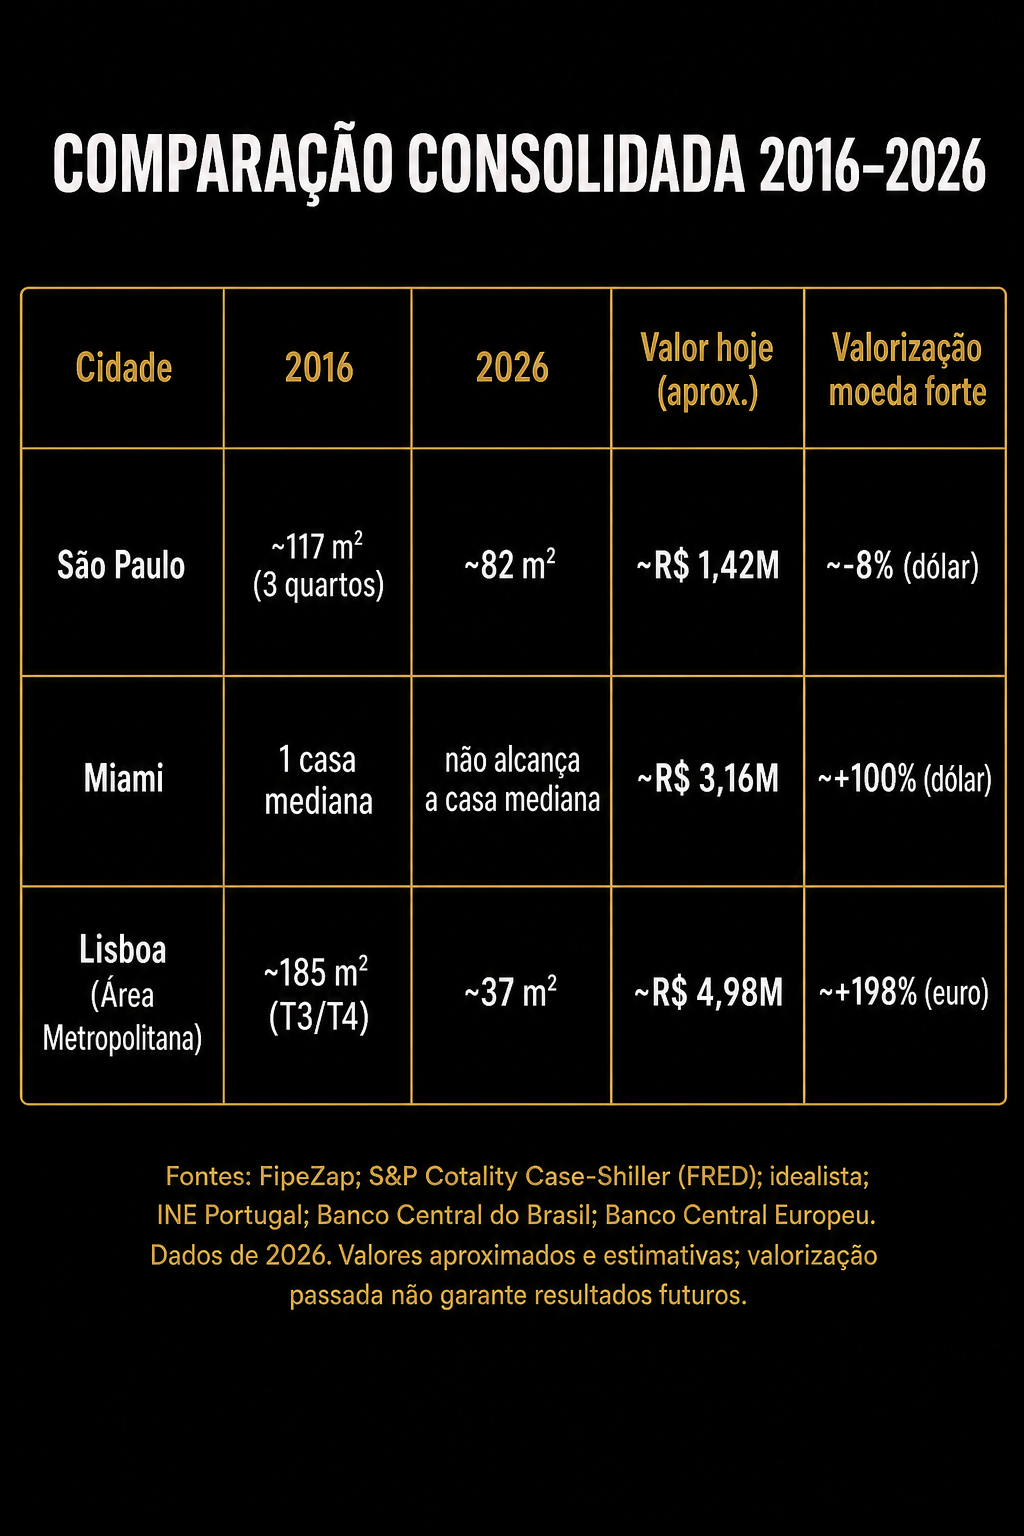
Em 2016, com R$ 1.000.000 e o metro quadrado médio em Pinheiros e Itaim Bibi avaliado em R$ 8.495, era viável adquirir uma unidade residencial de 117 m² com 3 dormitórios (sendo 1 suíte) e 2 vagas privativas.
Em 2026, com o metro quadrado atingindo a média de R$ 12.099, o mesmo montante adquire cerca de 82 m². Trata-se de uma perda física de aproximadamente 35 m² de área útil privativa.
Embora o valor nominal do imóvel adquirido em 2016 tenha avançado para aproximadamente R$ 1,42 milhão (+42%), a conversão para moeda internacional revela uma retração patrimonial de -8% em dólares. As taxas básicas de juros elevadas (Selic mantida próxima de 14% a.a.) encareceram o crédito estruturado e impuseram um custo de oportunidade substancial ao capital imobiliário nacional.
5. Miami: valorização consistente e elevação da barreira de entrada
Em 2016, a conversão de R$ 1.000.000 gerava uma liquidez de US$ 303.000. Esse capital permitia adquirir a casa mediana do mercado unifamiliar de Miami (3 quartos e 2 banheiros, cotada à época em ~US$ 295.000) ou unidades verticais bem localizadas na região de Brickell.
Em 2026, o aporte equivalente em reais reduz-se para US$ 195.000 devido ao câmbio. Concomitantemente, o preço mediano da habitação na região avançou para a faixa de US$ 560.000 a US$ 590.000. Como resultado, o investidor com capital de R$ 1 milhão deixou de ter acesso à moradia mediana da cidade sem a contratação de alavancagem financeira significativa.
"O índice Case-Shiller para Miami acumulou valorização próxima a 100% no decênio. No entanto, o ritmo de crescimento anual desacelerou para cerca de 1,5% a.a., operando abaixo da inflação norte-americana (~3,5%), registrando 13 meses consecutivos de retração em termos reais até junho de 2026."
6. Lisboa: valorização expressiva e escassez nos centros urbanos
Em 2016, a conversão do aporte de R$ 1.000.000 resultava em € 277.000. Na Área Metropolitana de Lisboa, com o metro quadrado cotado a € 1.496, era possível adquirir apartamentos amplos de 185 m² (T3 ou T4).
Em 2026, com o euro a R$ 6,04, o mesmo capital em reais representa € 165.000. Na média metropolitana (€ 4.463/m²), esse valor cobre cerca de 37 m². Ao examinar bairros centrais consolidados, a barreira torna-se ainda mais nítida:
● Campo de Ourique: Com o metro quadrado médio em € 7.157, a quantia cobriria hipoteticamente 23 m².
● Avenidas Novas: Com o valor médio em € 7.390, o capital cobriria hipoteticamente 22 m².
Contudo, a análise empírica demonstra que unidades residenciais privativas não existem para comercialização nessa faixa de preço nos bairros centrais da capital. As poucas listagens abaixo de € 160.000 concentram-se em imóveis não habitacionais (garagens e depósitos comerciais).
O mercado português atravessou mudanças regulatórias e macroeconômicas determinantes na última década:
● Taxas de Referência (Euribor): A Euribor a 6 meses passou do patamar negativo em 2016 (~-0,02%) para o intervalo de 2,6% a 3,0% em 2026, mantendo o crédito atrativo comparado aos padrões brasileiros, porém exigindo maior disciplina de fluxo de caixa.
● Marco Regulatório: O encerramento do regime de investimento imobiliário direto para fins de Golden Visa (2023/2024) redirecionou a demanda estrangeira para fundos e aquisições de moradia efetiva.
● Custos de Transação e Rentabilidade: A incidência do Imposto Municipal sobre as Transmissões Onerosas de Imóveis (IMT) oscila entre 2% e 8%, enquanto o yield médio bruto de arrendamento situa-se entre 4,3% e 5,1% a.a., variando conforme a localização geográfica.
7. Comparação consolidada dos mercados (2016–2026)
8. Lições estruturais para a tomada de decisão
1. A moeda é a base da rentabilidade real: O ganho nominal em moeda desvalorizada pode mascarar uma contração líquida de patrimônio no cenário global.
2. Diversificação regional em Portugal: Frente à consolidação dos preços em Lisboa, investidores com objetivos de geração de renda ou metragem ampliada encontram oportunidades atrativas em outras cidades portuguesas (como Porto, Braga, Coimbra e polos do interior), onde o custo por metro quadrado permite rendimentos percentuais equilibrados.
3. Acesso e curadoria técnica: A escassez de produtos nas faixas de entrada nos grandes centros torna indispensável a atuação técnica de assessoria imobiliária (Buyer's Agent) para identificar inventários fora das listagens públicas (off-market).
4. Governança patrimonial e horizontes de tempo: Mudanças tributárias, ciclos de juros bancários e flutuações macroeconômicas exigem que cada alocação seja estruturada sob medida para os objetivos da família ou investidor.
9. Conclusão: a análise necessária
Ao investidor que dispõe de R$ 1.000.000 em 2026, as alternativas apresentam contornos específicos:
● Em dólares (~US$ 195.000): Permite a alocação em unidades compactas nos Estados Unidos ou a aquisição de cerca de 82 m² em bairros consolidados de São Paulo.
● Em euros (~€ 165.000): Permite a aquisição de unidades compactas na malha metropolitana de Lisboa ou o acesso a apartamentos de maior tipologia em outras cidades e regiões portuguesas, frequentemente com yields operacionais superiores.
O estudo evidencia que o patrimônio construído em uma década não decorre apenas da seleção do ativo físico, mas da moeda que lastreia o capital. A gestão patrimonial sofisticada transcende fronteiras geográficas para construir segurança de longo prazo.
10. Perguntas Frequentes (FAQ)
1. O imóvel em São Paulo valorizou nos últimos 10 anos? Sim. Em termos nominais, o índice FipeZap apontou valorização média de aproximadamente +42% em reais entre 2016 e 2026. Todavia, quando medido em moeda forte (dólar), o patrimônio sofreu uma desvalorização de cerca de -8% em virtude da flutuação cambial.
2. Qual foi o comportamento do mercado de Miami no período? O índice Case-Shiller para a região metropolitana de Miami praticamente dobrou (+100% em dólares). Atualmente, o mercado apresenta crescimento nominal em torno de 1,5% a.a., situando-se abaixo da inflação média e mantendo estabilidade com viés de baixa em termos reais há 13 meses consecutivos.
3. Qual foi o índice de valorização imobiliária em Lisboa? Na Área Metropolitana de Lisboa, o valor médio do metro quadrado saltou de aproximadamente € 1.496 em 2016 para cerca de € 4.463 em 2026, correspondendo a uma valorização de aproximadamente +198% em euros.
4. O que um aporte de R$ 1.000.000 adquire em Portugal em 2026? O montante equivale a cerca de € 165.000. Essa quantia cobre aproximadamente 37 m² na Área Metropolitana de Lisboa. Nos bairros centrais da capital, a oferta habitável nessa faixa é residual. Em contrapartida, em outras cidades portuguesas (como Braga, Coimbra e regiões metropolitanas), o valor permite adquirir imóveis de tipologias T1 ou T2 com métricas atrativas de aluguel.
5. Por que a denominação da moeda é crítica no investimento imobiliário? A desvalorização cambial reduz o poder de compra internacional do investidor. Entre 2016 e 2026, o real desvalorizou cerca de 36% frente ao dólar e 40% frente ao euro. Ativos denominados em moeda forte protegem o capital contra choques monetários domésticos e preservam a capacidade aquisitiva global da família.
Fontes: S&P Cotality Case-Shiller (Federal Reserve Bank of St. Louis - FRED); Instituto Nacional de Estatística de Portugal (INE - IPHab); idealista; Fundação Instituto de Pesquisas Econômicas (FipeZap); Banco Central do Brasil; Banco Central Europeu; Portal das Finanças de Portugal. Todos os valores apresentados são aproximações estimativas decorrentes de médias históricas apuradas em 2026. A rentabilidade pretérita não constitui garantia de resultados futuros. Decisões de alocação de capital devem ser precedidas de análise fiscal, jurídica e financeira individualizada.